南非毛坯钻石供应正在萎缩

作者:Alex K.,Labrilliante CMO

要点:

  • 《Diamond World》9月2日报道,南非的初级和小规模冲积钻石开采行业,已从2004年的约2000家公司缩减至约20家

  • 该行业提供的宝石级毛坯所占份额不成比例,而这正是苏拉特(Surat)等切割中心最依赖的类别

  • 独立生产商Lyndon de Meillon预计,较小的天然钻石将继续面临来自实验室培育钻石竞争的价格压力,而较大的天然钻石和彩色天然钻石则会走强

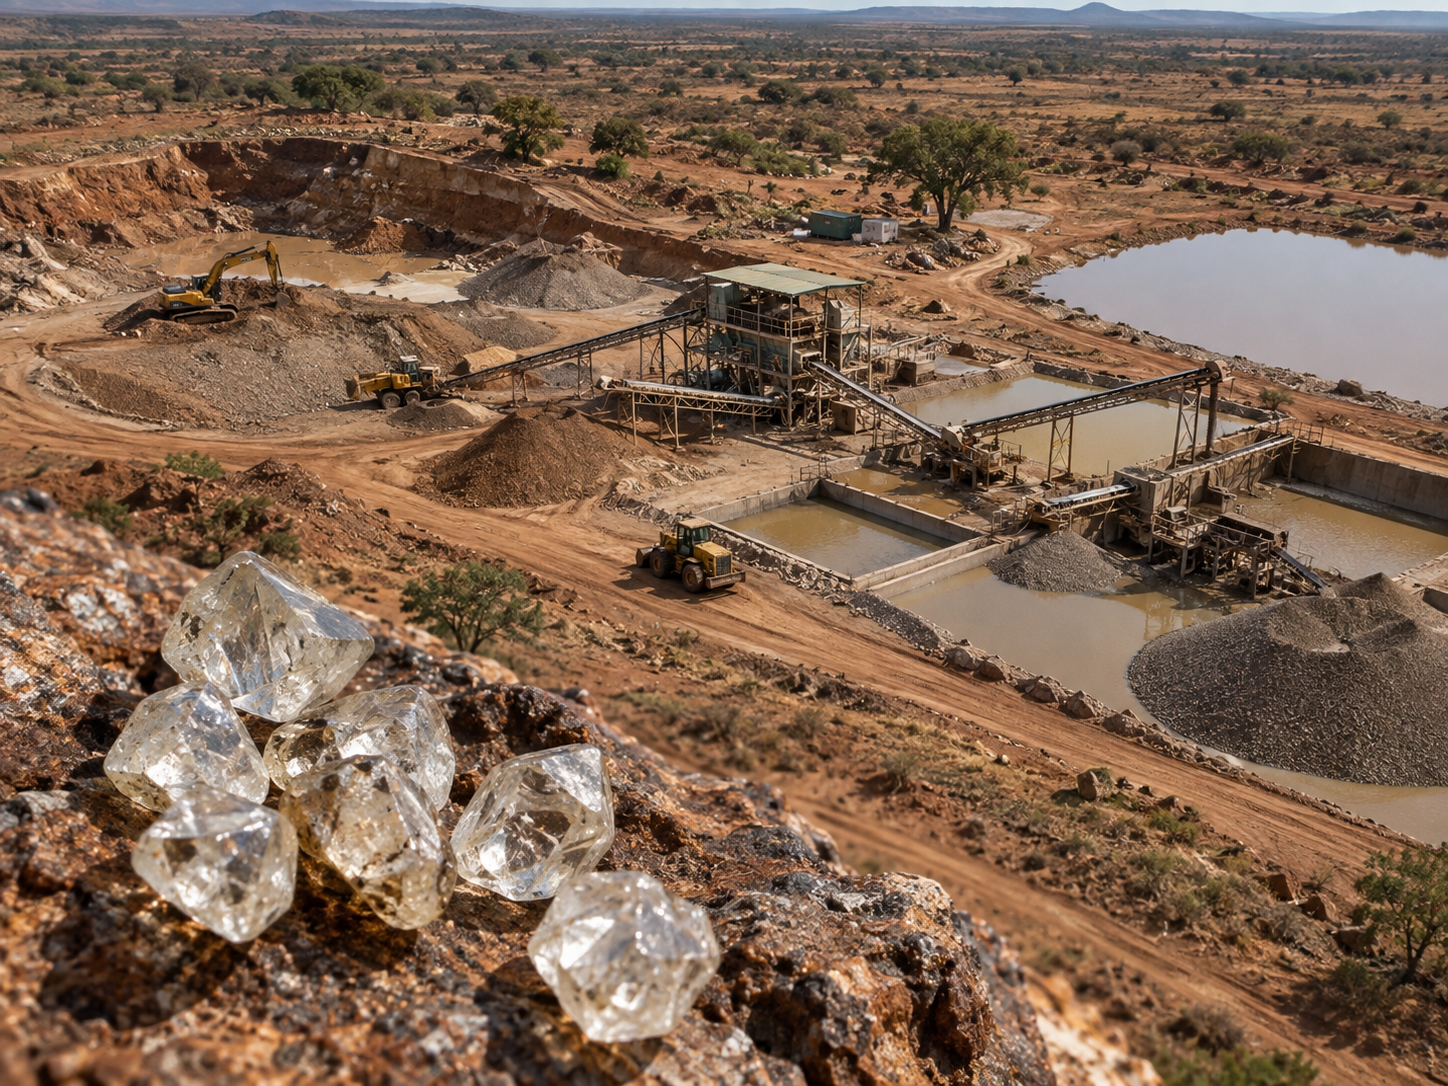
南非的小规模和初级钻石矿商几乎消失殆尽。《Diamond World》9月2日报道,据Paleostone Mining的独立生产商Lyndon de Meillon称,该行业的活跃公司已从2004年的约2000家降至如今的约20家。这一下降的影响远超南非国界,它直接触及为印度切割和抛光行业供货的供应链。

体量小,作用大

De Meillon解释说,南非钻石业分为两个截然不同的世界:由戴比尔斯(De Beers)和Petra Diamonds等上市企业经营的大规模金伯利岩开采,以及集中在西海岸以及西北省、北开普省和林波波省的初级冲积开采。冲积开采按克拉重量计只占全国产量的4%至5%,却约占行业年产值的25%,因为它往往产出更大的钻石和更高比例的宝石级毛坯,而这正是苏拉特和孟买(Mumbai)等切割中心争夺最激烈的类别。

尽管成因可追溯到二十年前,包括2004年的采矿立法、缺乏融资支持而出台的赋权股权规则、2007至2008年金融危机,以及电力、水、燃料和劳动力成本上涨,其影响如今才显现出来:独立生产商的数量不断缩减,而毛坯钻石库存日益集中到少数资金雄厚的买家手中,这些买家从陷入困境的生产商手中收购权益和库存。
这对定价意味着什么

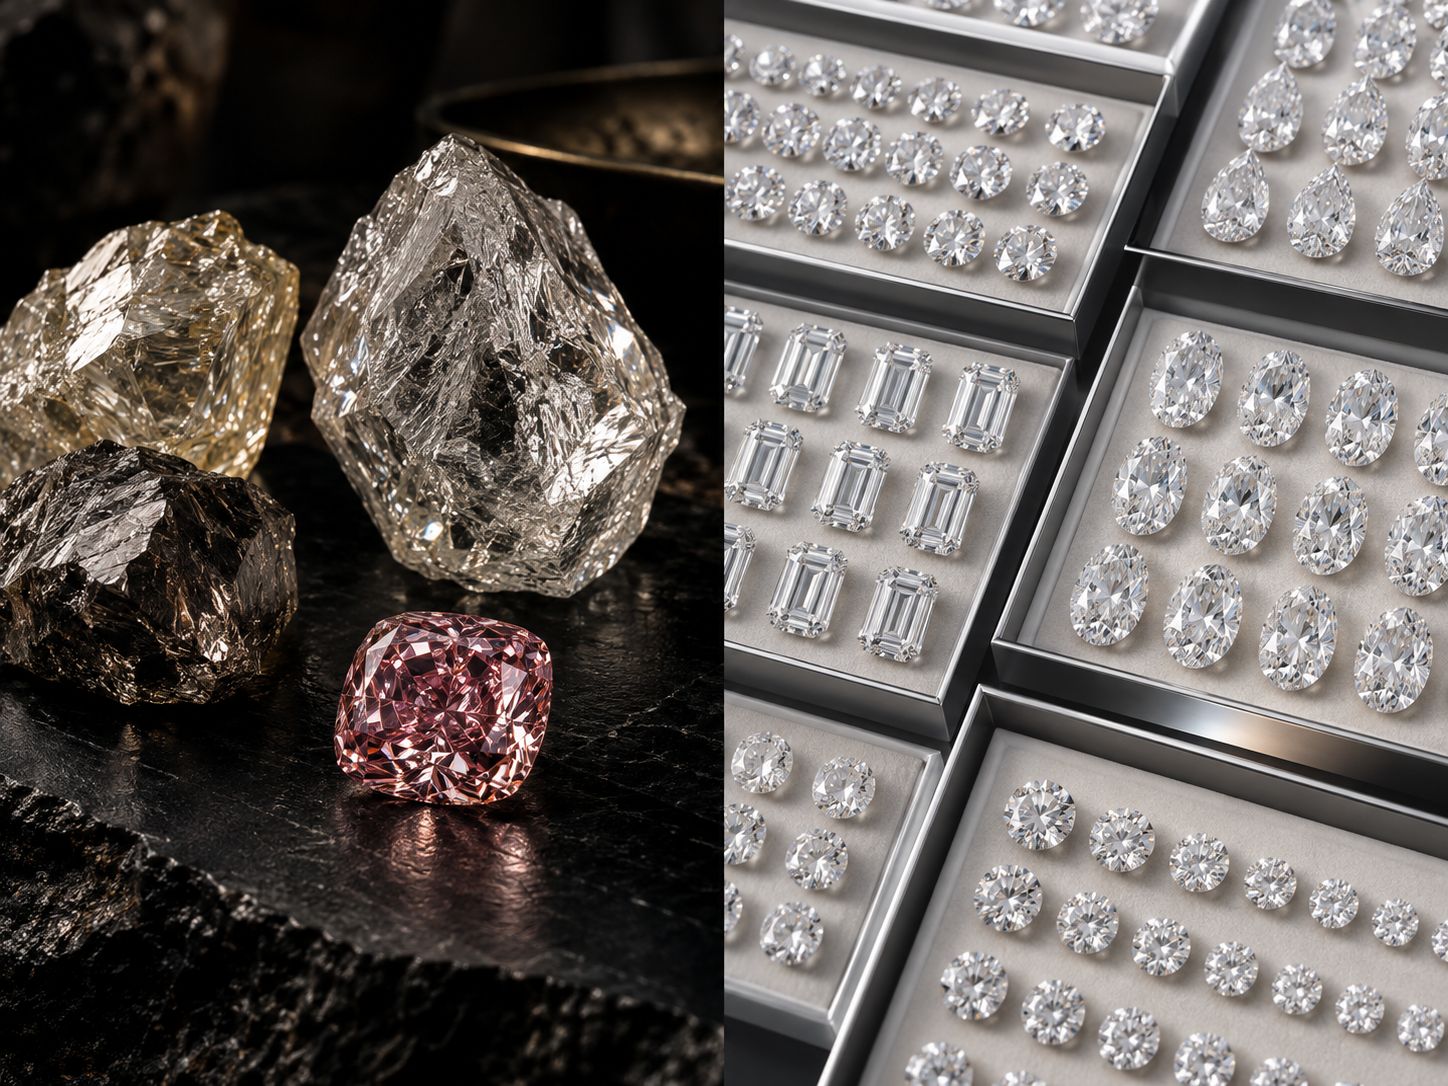
De Meillon表示,钻石行业的前景仍高度不确定,并就价格走向给出了具体判断:随着供应收紧,较大的天然钻石和彩色天然钻石有望走强,而较小的天然钻石将继续面临来自实验室培育钻石竞争的压力。

这一点值得细细思量。随着独立冲积生产商群体萎缩、宝石级毛坯集中到少数人手中,天然钻石的供应链变得更难预测,而实验室培育钻石则继续为零售商提供稳定的供应,恰恰面向压力最大的较小钻石品类。

零售商应从中得到什么

这并不是放弃天然钻石的理由,随着供应收紧,较大的天然钻石和彩色天然钻石很可能形成自己更有力的故事。但对于构成婚嫁和时尚类销售主体的日常小克拉钻石而言,天然毛坯供应的萎缩与整合,是现在就建设可靠的实验室培育钻石品类的又一个理由,而不是等到天然钻石采购更难规划时再被动应对。

钻石申请

钻石
个人信息