


L'offerta di diamanti grezzi del Sudafrica si sta riducendo
Punti chiave:
Diamond World ha riferito il 2 settembre che il settore minerario alluvionale dei diamanti in Sudafrica, composto da società junior e di piccole dimensioni, è passato da circa 2.000 aziende a circa 20 dal 2004
Quel settore fornisce una quota sproporzionata di grezzo di qualità gemma, la categoria da cui dipendono di più centri di taglio come Surat
Il produttore indipendente Lyndon de Meillon si aspetta che le pietre naturali più piccole continuino a subire la pressione sui prezzi della concorrenza dei diamanti coltivati in laboratorio, mentre le pietre naturali più grandi e di colore fancy registrano rialzi
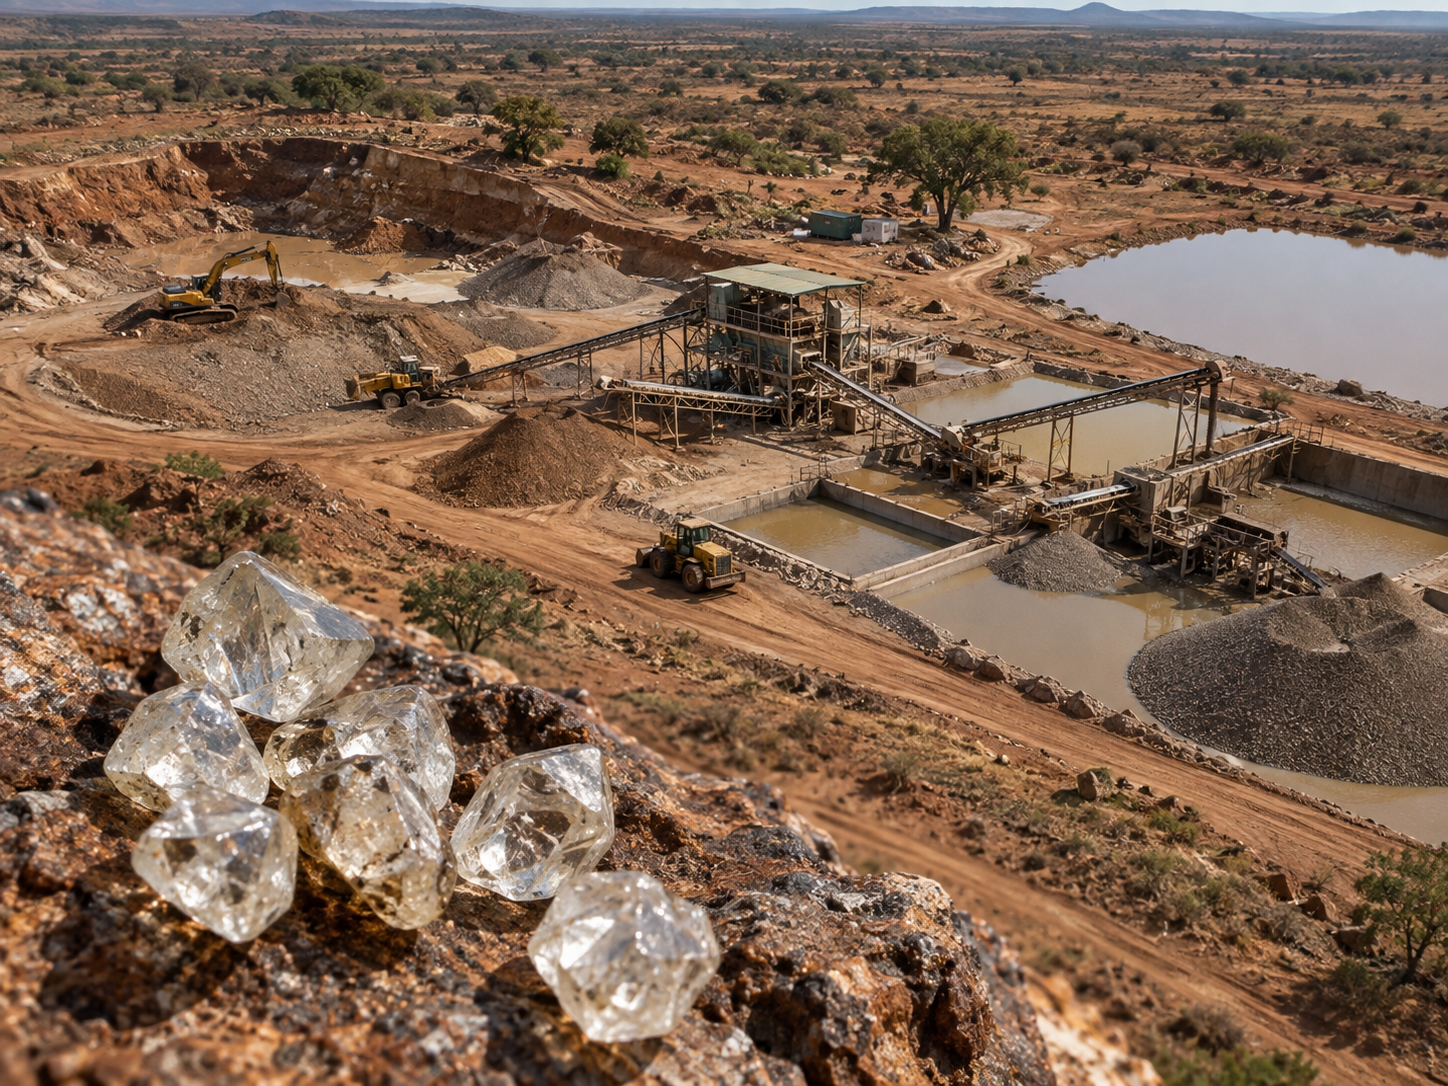
I piccoli minatori di diamanti e le società junior del Sudafrica sono quasi scomparsi. Diamond World ha riferito il 2 settembre che il settore è passato da circa 2.000 aziende attive nel 2004 a circa 20 oggi, secondo il produttore indipendente Lyndon de Meillon di Paleostone Mining. Questo calo conta ben oltre i confini del Sudafrica: tocca direttamente la filiera che alimenta il comparto indiano del taglio e della lucidatura.
Un piccolo settore con un ruolo sproporzionato
De Meillon ha spiegato che l'industria diamantifera sudafricana si divide in due mondi molto diversi: l'estrazione kimberlitica su larga scala, gestita da operatori quotati come De Beers e Petra Diamonds, e l'estrazione alluvionale junior, concentrata lungo la costa occidentale e nelle province di North West, Northern Cape e Limpopo. Il segmento alluvionale rappresenta solo dal 4% al 5% della produzione del paese in peso di carati, ma circa il 25% del valore annuo del settore, perché tende a produrre pietre più grandi e una quota maggiore di grezzo di qualità gemma, proprio la categoria per cui centri di taglio come Surat e Mumbai competono più duramente.
Anche se le cause risalgono a due decenni fa (la legislazione mineraria del 2004, le regole sulla partecipazione azionaria per l'empowerment introdotte senza supporto finanziario, la crisi finanziaria del 2007–08 e l'aumento dei costi di elettricità, acqua, carburante e manodopera), l'effetto si vede ora: una platea sempre più ridotta di produttori indipendenti e una crescente concentrazione delle scorte di diamanti grezzi nelle mani di pochi acquirenti ben capitalizzati, che rilevano diritti e scorte da produttori in difficoltà.
Cosa significa per i prezzi
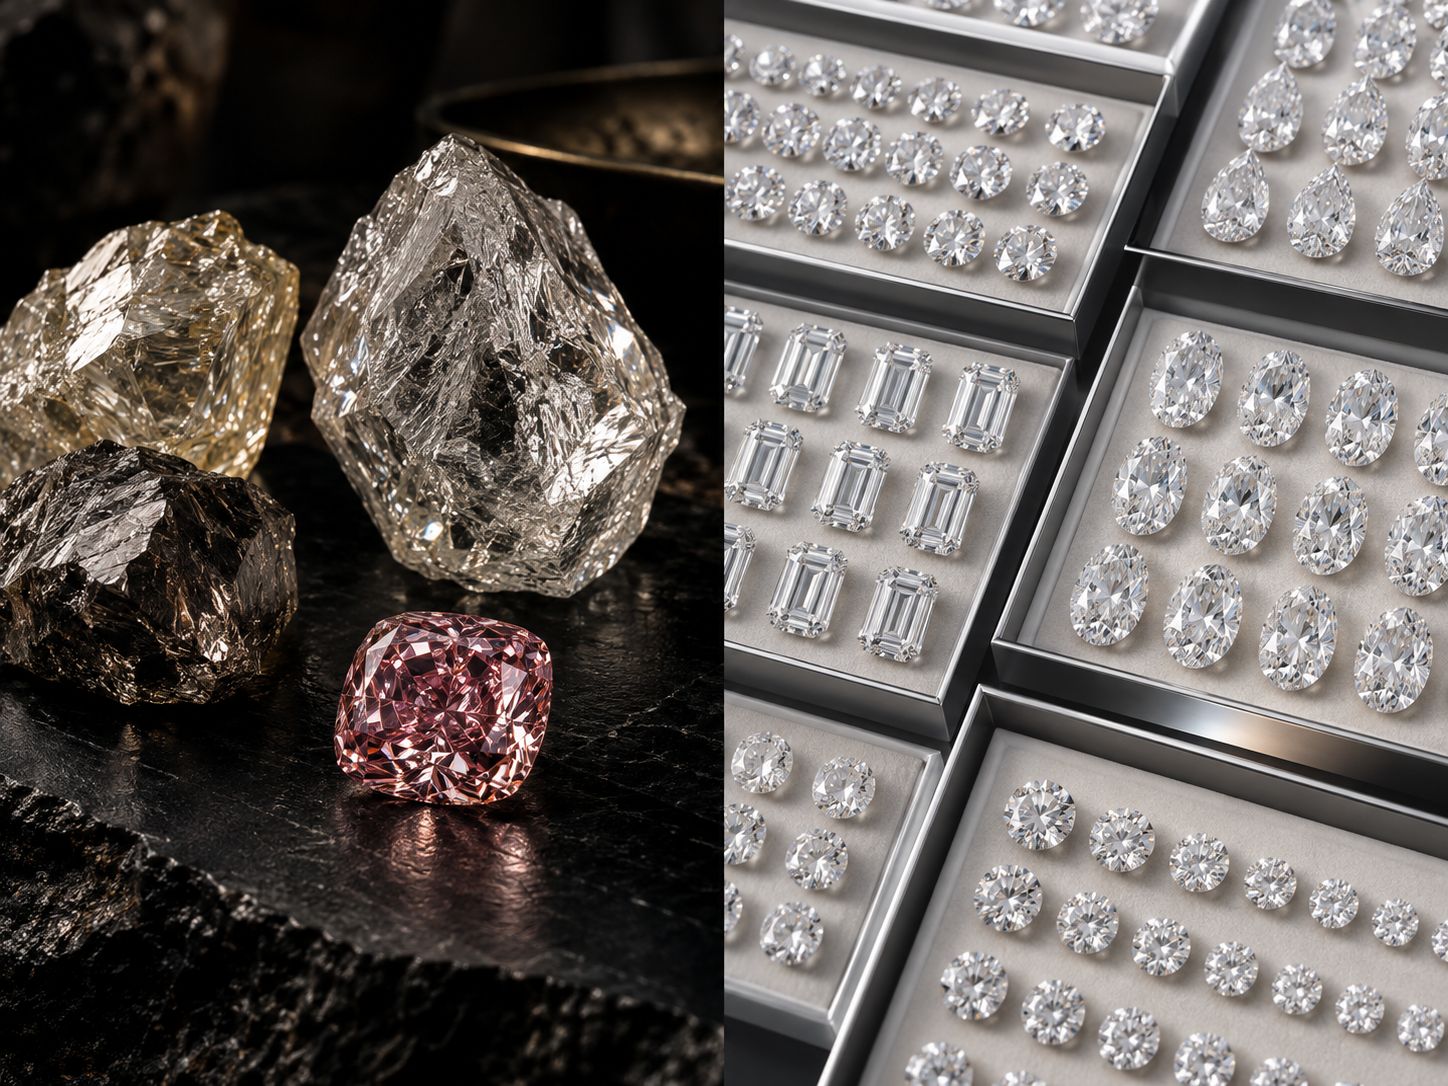
De Meillon ha affermato che le prospettive del settore diamantifero restano molto incerte e ha offerto una lettura precisa di dove stanno andando i prezzi: le pietre naturali più grandi e di colore fancy probabilmente saliranno man mano che l'offerta si restringe, mentre le pietre naturali più piccole continueranno a subire la pressione della concorrenza dei diamanti coltivati in laboratorio.
Vale la pena soffermarsi. Man mano che si riduce il numero di produttori alluvionali indipendenti e il grezzo di qualità gemma si concentra in poche mani, la filiera delle pietre naturali diventa meno prevedibile, proprio mentre i diamanti coltivati in laboratorio continuano a offrire ai rivenditori un'offerta costante per le categorie di pietre più piccole, quelle sotto maggiore pressione.
Cosa dovrebbero trarne i rivenditori
Non è un motivo per abbandonare le pietre naturali: i diamanti naturali più grandi e di colore fancy potrebbero benissimo diventare una storia più forte di per sé man mano che l'offerta si restringe. Ma per le pietre di tutti i giorni, di carato più piccolo, che costituiscono la maggior parte delle vendite di gioielli nuziali e di moda, un'offerta di grezzo naturale in contrazione e in via di consolidamento è un ulteriore argomento per costruire fin da ora un assortimento affidabile di diamanti coltivati in laboratorio, anziché reagire quando l'approvvigionamento di diamanti naturali sarà diventato più difficile da pianificare.