


L'offre sud-africaine de diamants bruts se réduit
Points clés :
Diamond World a rapporté le 2 septembre que le secteur sud-africain de l'exploitation alluvionnaire de diamants, junior et à petite échelle, est passé d'environ 2 000 entreprises à une vingtaine depuis 2004
Ce secteur fournit une part disproportionnée des diamants bruts de qualité gemme — la catégorie dont dépendent le plus les centres de taille comme Surat
Le producteur indépendant Lyndon de Meillon s'attend à ce que les petites pierres naturelles continuent de subir la pression de la concurrence des diamants cultivés en laboratoire, même si les pierres naturelles plus grosses et de couleur fantaisie gagnent en valeur
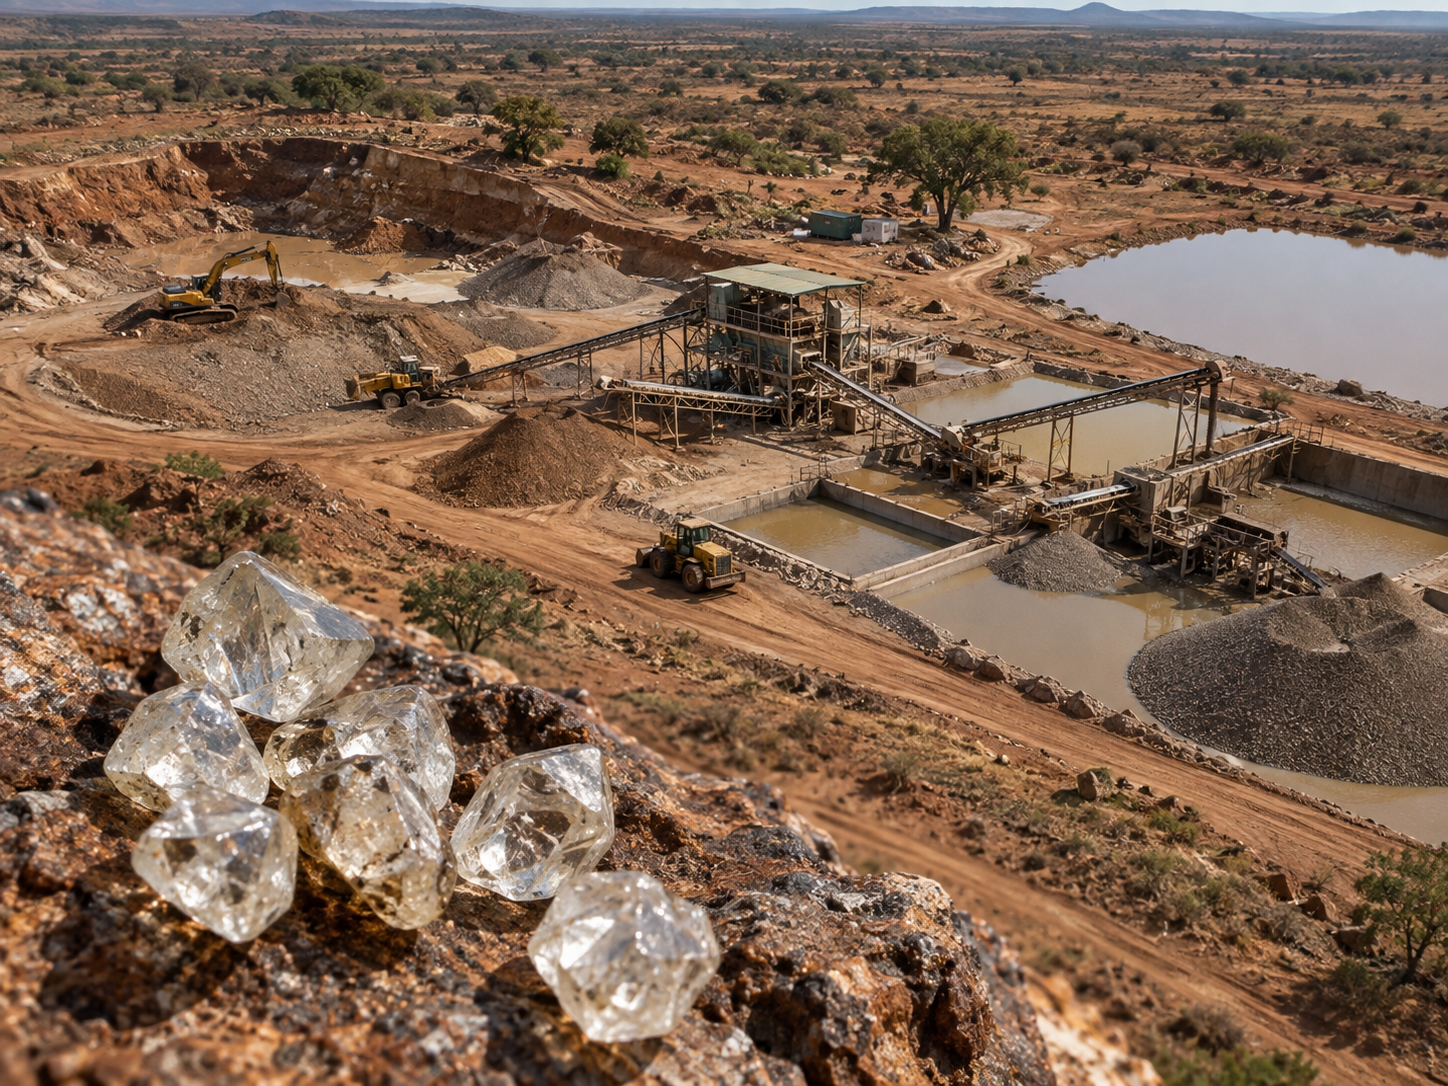
Les petits exploitants et les mineurs juniors de diamants d'Afrique du Sud ont presque disparu. Diamond World a rapporté le 2 septembre que le secteur est passé d'environ 2 000 entreprises actives en 2004 à une vingtaine aujourd'hui, selon le producteur indépendant Lyndon de Meillon, de Paleostone Mining. Ce déclin compte bien au-delà des frontières sud-africaines : il touche directement la chaîne d'approvisionnement qui alimente le négoce de taille et de polissage indien.
Un petit secteur au rôle disproportionné
De Meillon explique que l'industrie diamantaire sud-africaine se divise en deux mondes très différents : l'exploitation kimberlitique à grande échelle, menée par des acteurs cotés comme De Beers et Petra Diamonds, et l'exploitation alluvionnaire junior, concentrée le long de la côte ouest et dans les provinces du Nord-Ouest, du Cap-Nord et du Limpopo. Le segment alluvionnaire ne représente que 4 à 5 % de la production du pays en poids de carats, mais environ 25 % de la valeur annuelle de l'industrie, parce qu'il tend à produire des pierres plus grosses et une plus grande proportion de diamants bruts de qualité gemme, précisément la catégorie que des centres de taille comme Surat et Mumbai se disputent le plus âprement.
Si les causes remontent à deux décennies — la législation minière de 2004, les règles de participation au capital visant l'autonomisation économique, introduites sans accompagnement financier, la crise financière de 2007-2008, et la hausse des coûts d'électricité, d'eau, de carburant et de main-d'œuvre —, l'effet se fait sentir maintenant : un nombre décroissant de producteurs indépendants, et une concentration croissante du stock de diamants bruts entre les mains de quelques acheteurs bien capitalisés qui rachètent droits et stocks à des producteurs en difficulté.
Ce que cela signifie pour les prix
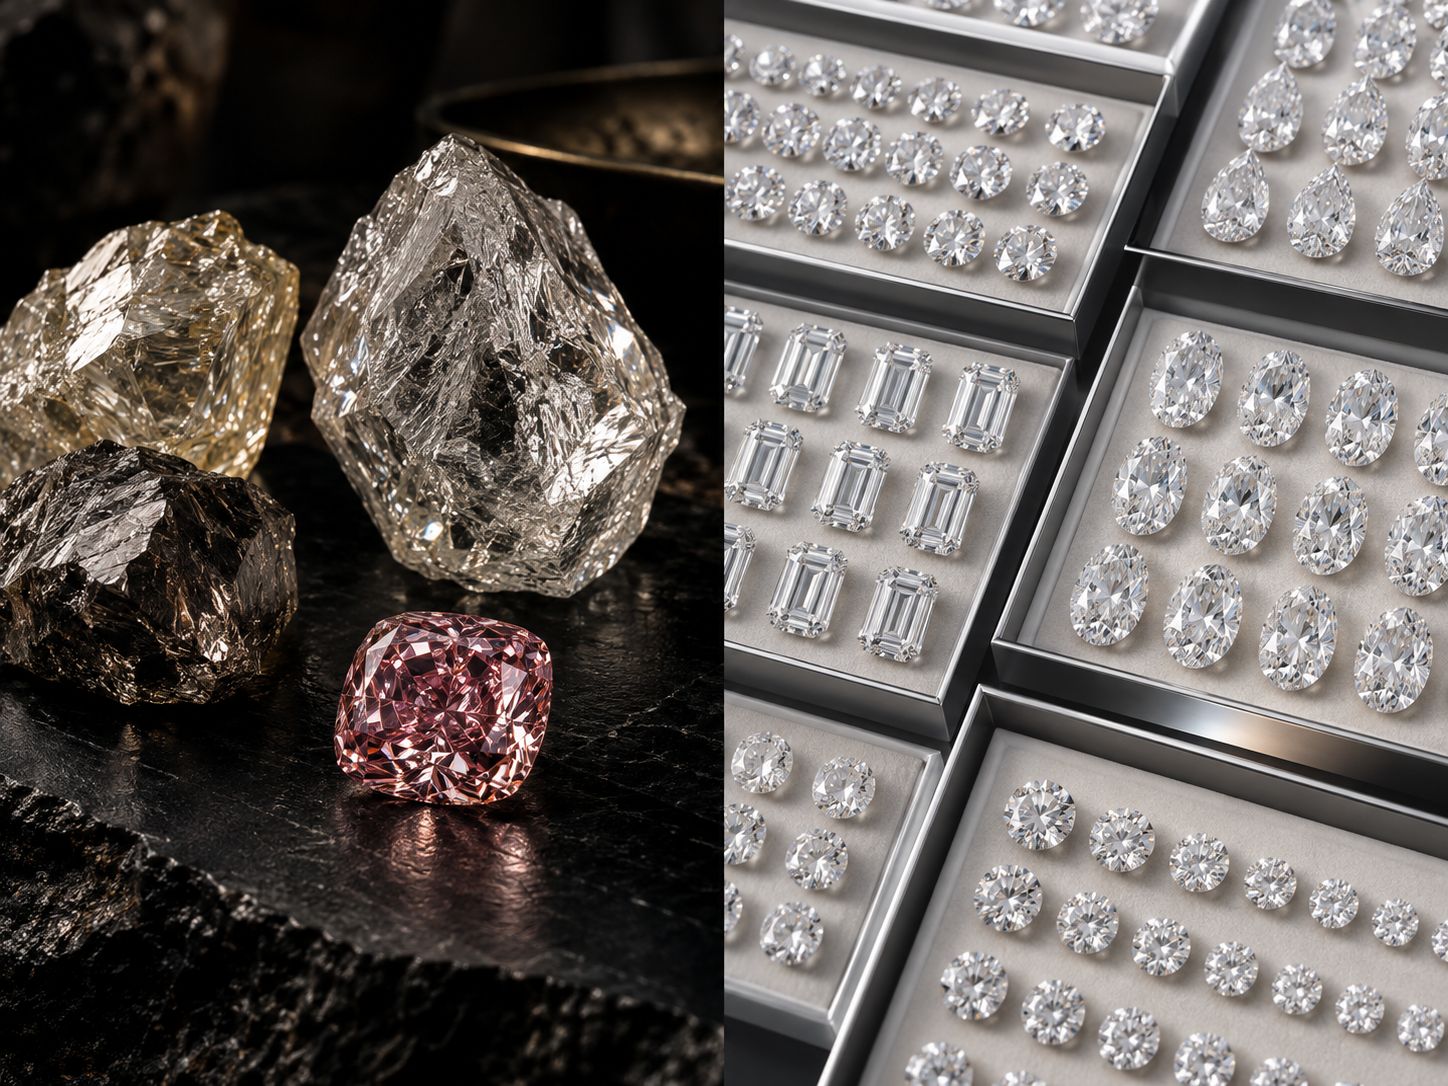
De Meillon estime que les perspectives de l'industrie diamantaire restent très incertaines, et propose une lecture précise de l'évolution des prix : les pierres naturelles plus grosses et de couleur fantaisie devraient gagner en valeur à mesure que l'offre se resserre, tandis que les petites pierres naturelles continuent de subir la pression de la concurrence des diamants cultivés en laboratoire.
Cela mérite qu'on s'y arrête. À mesure que le nombre de producteurs alluvionnaires indépendants diminue et que les diamants bruts de qualité gemme se concentrent entre moins de mains, la chaîne d'approvisionnement en pierres naturelles devient moins prévisible — au moment même où les diamants cultivés en laboratoire continuent d'offrir aux détaillants un approvisionnement régulier pour précisément les catégories de petites pierres soumises à la plus forte pression.
Ce que les détaillants doivent en retenir
Ce n'est pas une raison d'abandonner les pierres naturelles : les diamants naturels plus gros et de couleur fantaisie pourraient bien devenir un argument plus fort en eux-mêmes à mesure que l'offre se resserre. Mais pour les pierres du quotidien, de plus petit poids en carats, qui constituent l'essentiel des ventes de bijoux de mariage et de mode, une offre de diamants bruts naturels qui se réduit et se concentre est un argument de plus pour constituer dès maintenant un assortiment de diamants cultivés en laboratoire régulièrement approvisionné, plutôt que de réagir une fois que l'approvisionnement en pierres naturelles sera devenu plus difficile à planifier.