南アフリカのダイヤモンド原石供給が縮小している

著者:Alex K.、Labrilliante CMO

要点:

  • Diamond Worldは9月2日、南アフリカのジュニアおよび小規模な漂砂ダイヤモンド採掘部門が、2004年以降、約2,000社から約20社にまで縮小したと報じました

  • この部門は、ジェムクオリティの原石のうち不釣り合いに大きな割合を供給しており、スーラトなどのカッティング拠点が最も依存するカテゴリーです

  • 独立系生産者のLyndon de Meillon氏は、大型やファンシーカラーの天然石が値上がりする一方で、小粒の天然石はラボグロウンとの競争による価格圧力を受け続けると予想しています

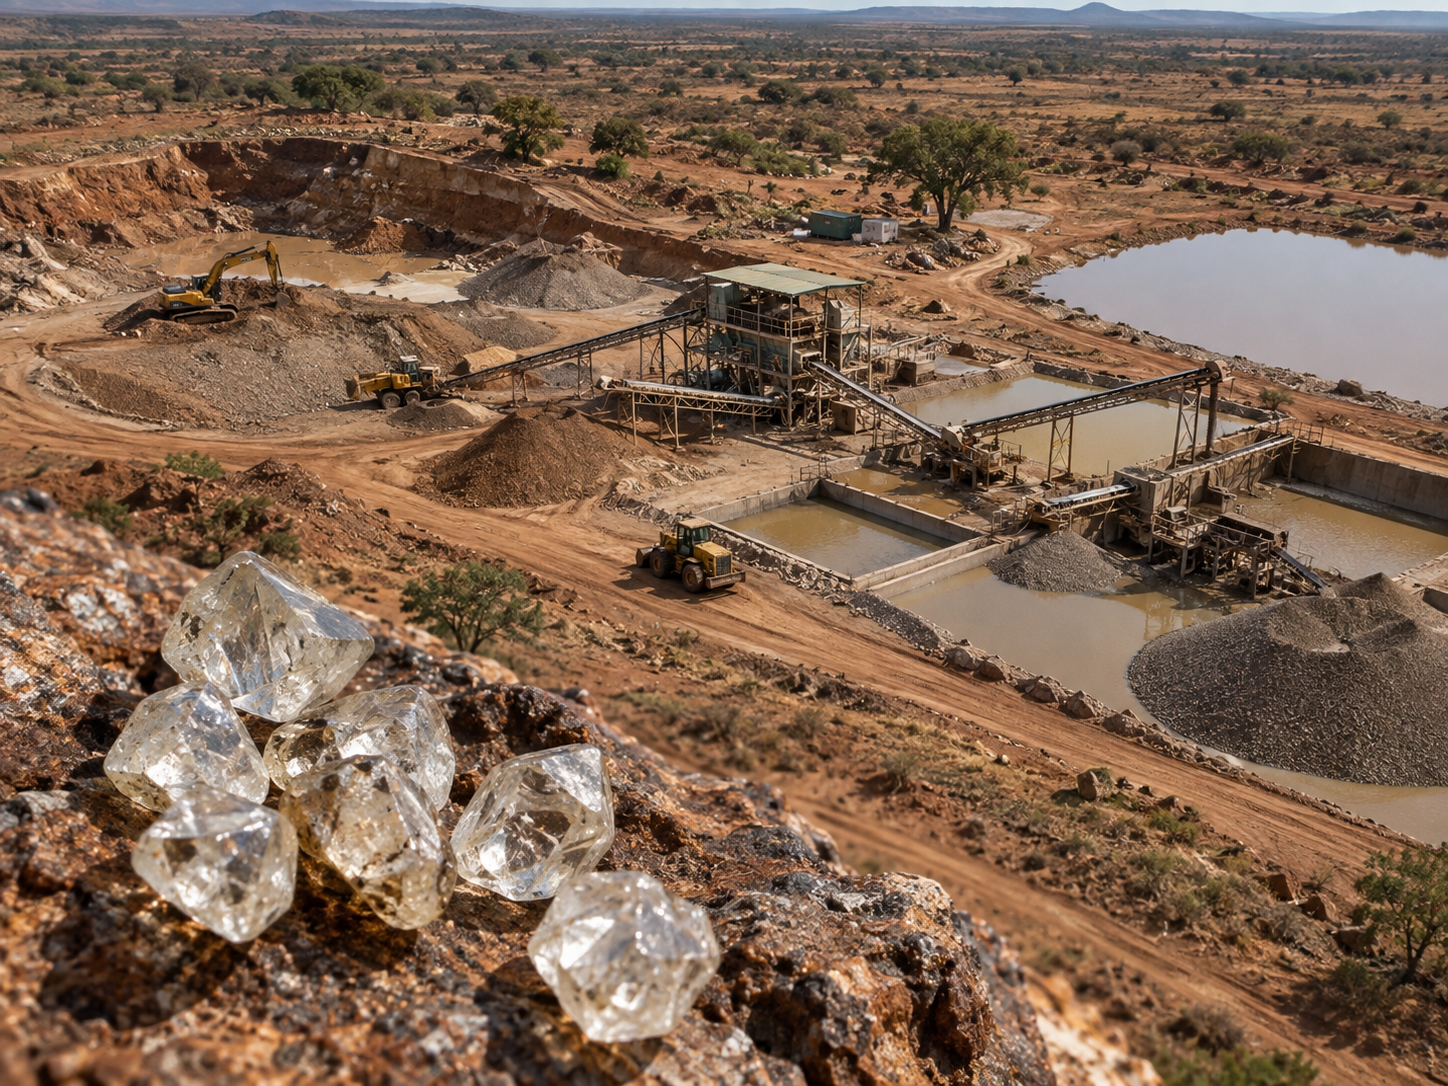
南アフリカの小規模・ジュニア採掘業者は、ほぼ姿を消しました。Diamond Worldは9月2日、Paleostone Miningの独立系生産者Lyndon de Meillon氏の話として、この部門が2004年に約2,000社だった稼働企業数から、現在は約20社に減ったと報じました。この減少は南アフリカ国内にとどまらず、インドのカッティング・研磨業界に供給するサプライチェーンに直接影響します。

小さな部門が果たす大きな役割

De Meillon氏は、南アフリカのダイヤモンド産業は大きく異なる二つの世界に分かれていると説明しました。一つは、De BeersやPetra Diamondsといった上場企業が運営する大規模なキンバーライト採掘、もう一つは、西海岸と、北西部州、北ケープ州、リンポポ州に集中するジュニア漂砂採掘です。漂砂部門は、カラット重量ベースでは国の産出量のわずか4%から5%を占めるにすぎませんが、より大きな石やジェムクオリティの原石の割合が高い傾向があるため、産業の年間価値の約25%を占めています。これはまさに、スーラトやムンバイなどのカッティング拠点が最も激しく競り合うカテゴリーです。

原因は20年前にさかのぼります。2004年の鉱業関連法、資金支援なしに導入されたエンパワーメントのための株式保有ルール、2007〜08年の金融危機、そして電力・水・燃料・人件費の上昇です。その影響がいま表れています。独立系生産者の母数は減少し、経営難に陥った生産者から権利や在庫を取得する、資金力のある少数の買い手に、原石在庫が集中する傾向が強まっています。
価格への影響

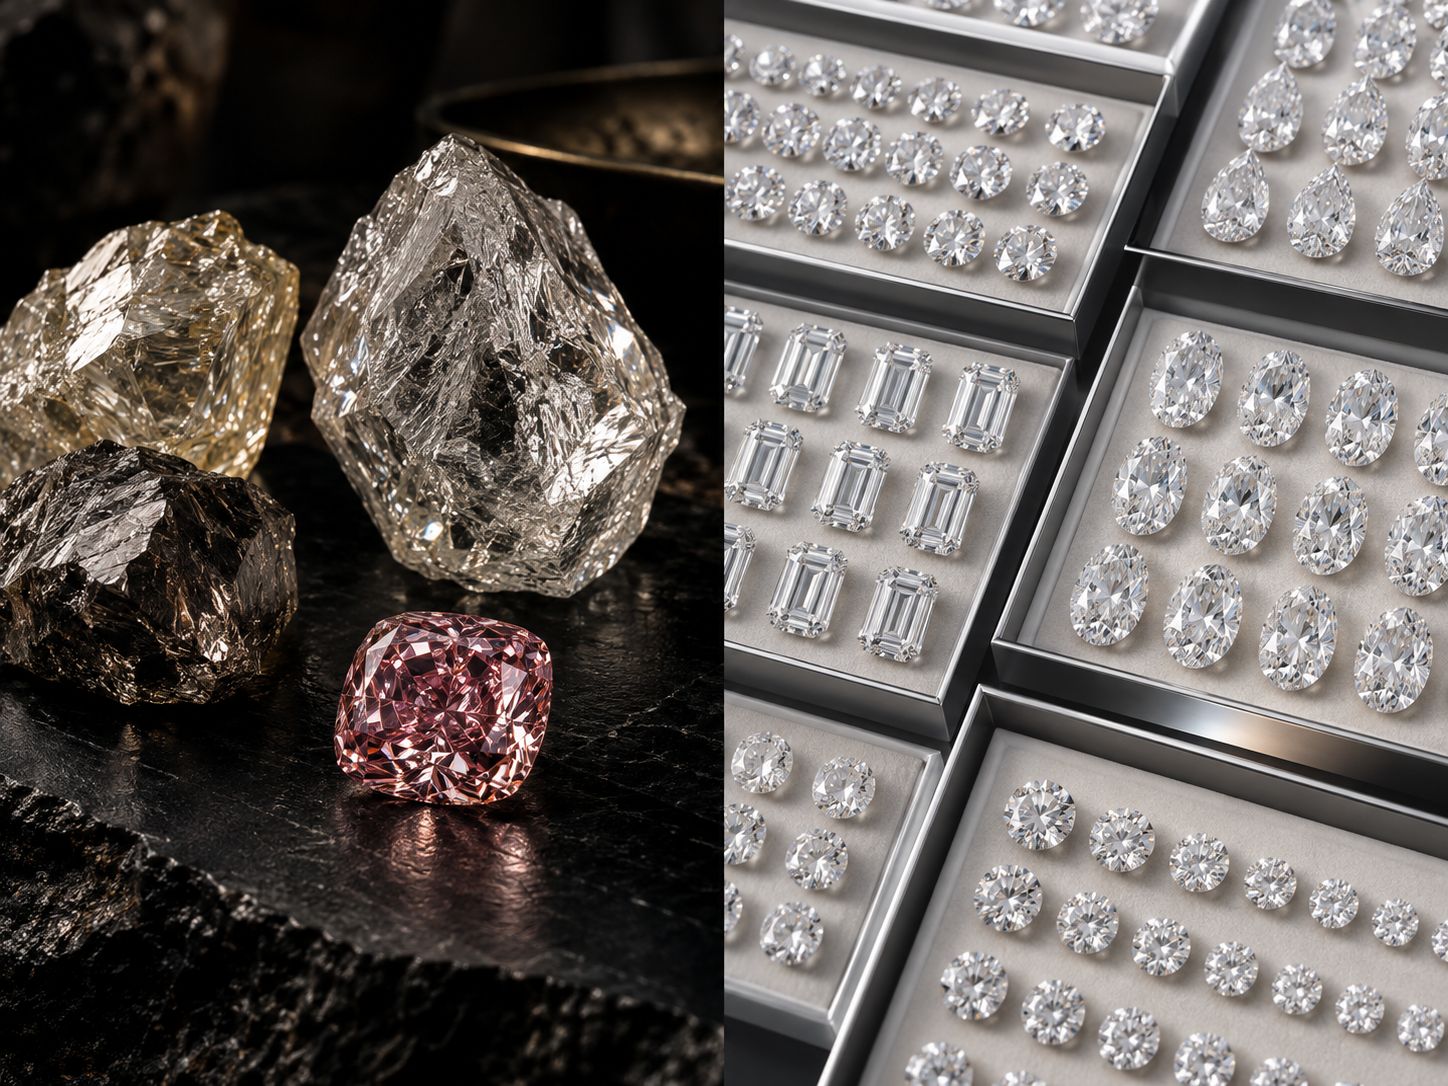
De Meillon氏は、ダイヤモンド業界の先行きは依然として極めて不透明だとしたうえで、価格の行方について具体的な見方を示しました。供給が逼迫するにつれ、大型やファンシーカラーの天然石は値上がりが見込まれる一方、小粒の天然石はラボグロウンとの競争による圧力を受け続けるというものです。

じっくり考える価値のある点です。独立系の漂砂生産者が減り、ジェムクオリティの原石が少数の手に集中するにつれ、天然石のサプライチェーンは予測しにくくなっています。ちょうどそのとき、ラボグロウンは、最も圧力を受けている小粒の石のカテゴリーにおいて、小売業者に安定した供給を提供し続けています。

小売業者がここから学べること

これは天然石を手放す理由ではありません。供給が逼迫するにつれ、大型やファンシーカラーの天然ダイヤモンドは、それ自体がより強いストーリーになる可能性が十分にあります。しかし、ブライダルやファッションの販売の大半を占める日常使いの小粒な石については、縮小し集約が進む天然原石の供給は、ラボグロウンの品揃えを整えておくべき、もう一つの理由です。天然石の調達が計画しづらくなってから対応するのではなく、いまのうちに備えましょう。

ダイヤモンドリクエスト

ダイヤモンド
個人情報