


Südafrikas Angebot an Rohdiamanten schrumpft
Die wichtigsten Erkenntnisse:
Diamond World berichtete am 2. September, dass der Sektor der kleinen und Junior-Betreiber im alluvialen Diamantenbergbau Südafrikas seit 2004 von etwa 2.000 Unternehmen auf rund 20 geschrumpft ist
Dieser Sektor liefert einen überproportionalen Anteil an Rohdiamanten in Edelsteinqualität – der Kategorie, auf die Schleifzentren wie Surat am stärksten angewiesen sind
Der unabhängige Produzent Lyndon de Meillon erwartet, dass kleinere natürliche Steine weiter unter Preisdruck durch laborgezüchtete Konkurrenz stehen, während größere und farbige natürliche Steine zulegen
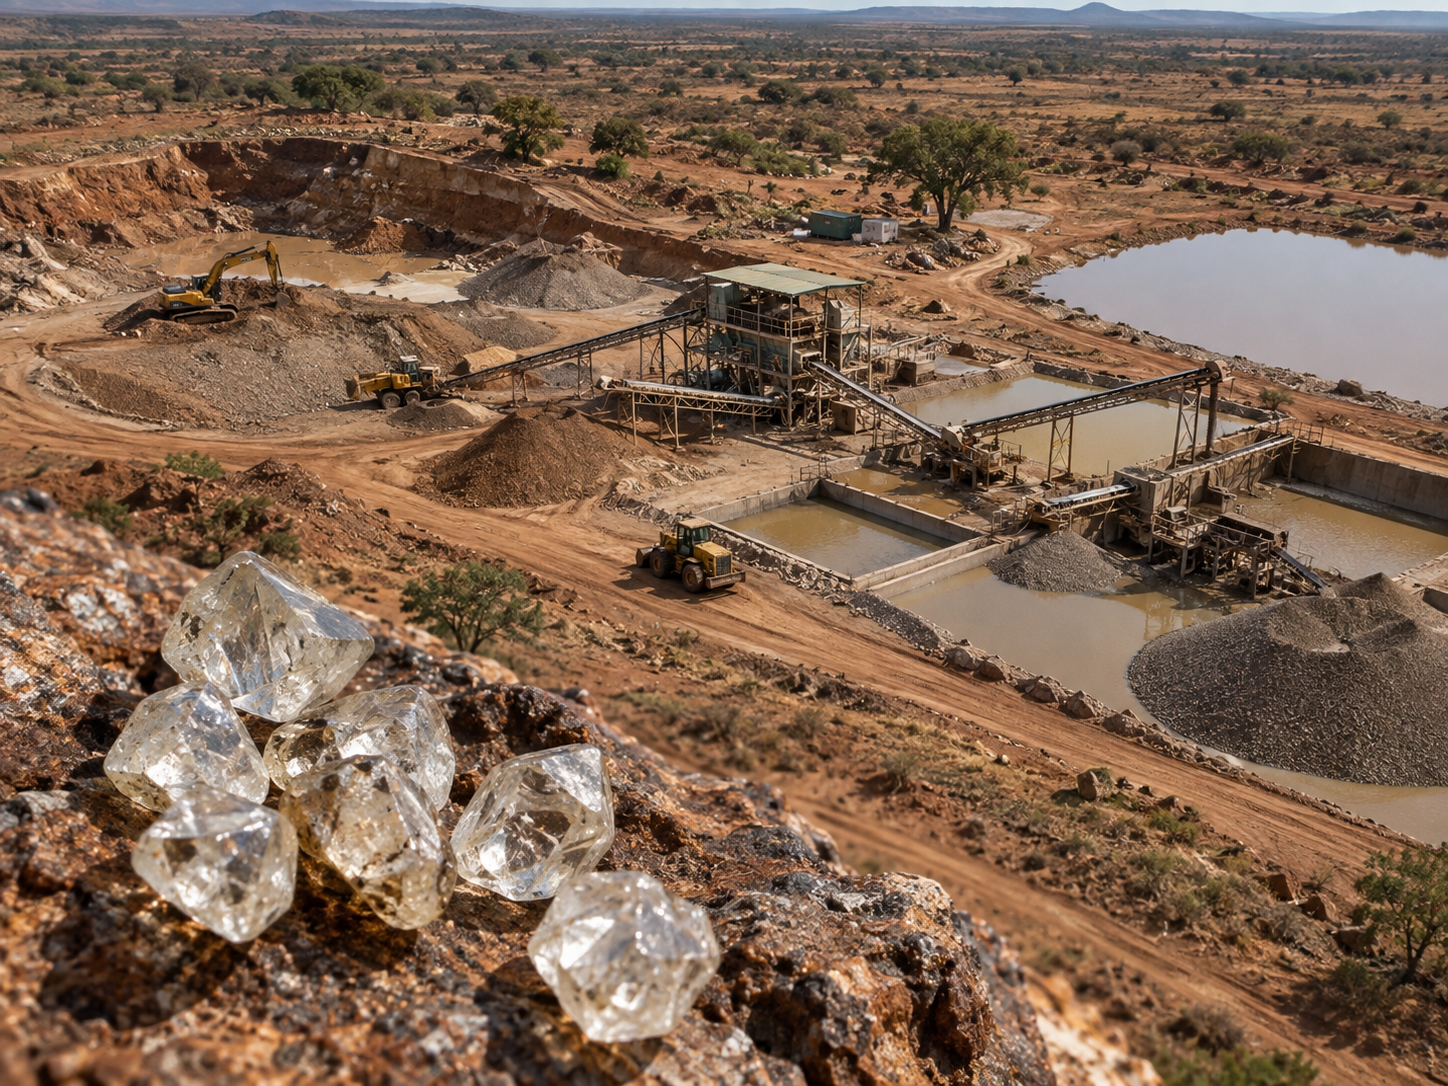
Südafrikas kleine und Junior-Diamantenförderer sind so gut wie verschwunden. Diamond World berichtete am 2. September, der Sektor sei von rund 2.000 aktiven Unternehmen im Jahr 2004 auf heute etwa 20 gefallen, so der unabhängige Produzent Lyndon de Meillon von Paleostone Mining. Dieser Rückgang ist weit über Südafrikas Grenzen hinaus von Bedeutung – er berührt unmittelbar die Lieferkette, die den indischen Schleif- und Polierhandel versorgt.
Ein kleiner Sektor mit überproportionaler Rolle
De Meillon erklärte, Südafrikas Diamantenindustrie teile sich in zwei sehr unterschiedliche Welten: den großflächigen Kimberlit-Abbau durch börsennotierte Akteure wie De Beers und Petra Diamonds und den alluvialen Junior-Abbau, der sich an der Westküste sowie in den Provinzen Nordwest, Nordkap und Limpopo konzentriert. Das alluviale Segment macht nur 4 % bis 5 % der Förderung des Landes nach Karatgewicht aus – aber rund 25 % des Jahreswerts der Branche, weil es tendenziell größere Steine und einen höheren Anteil an Rohdiamanten in Edelsteinqualität hervorbringt, also genau die Kategorie, um die Schleifzentren wie Surat und Mumbai am härtesten konkurrieren.
Die Ursachen reichen zwei Jahrzehnte zurück – das Bergbaugesetz von 2004, Empowerment-Eigenkapitalvorgaben (Regeln zur wirtschaftlichen Teilhabe), die ohne Finanzierungsunterstützung eingeführt wurden, die Finanzkrise 2007/08 sowie steigende Strom-, Wasser-, Kraftstoff- und Arbeitskosten –, doch die Wirkung zeigt sich jetzt: ein schrumpfender Kreis unabhängiger Produzenten und eine wachsende Konzentration von Rohdiamantenbeständen in den Händen weniger kapitalstarker Käufer, die Rechte und Bestände von angeschlagenen Produzenten erwerben.
Was das für die Preise bedeutet
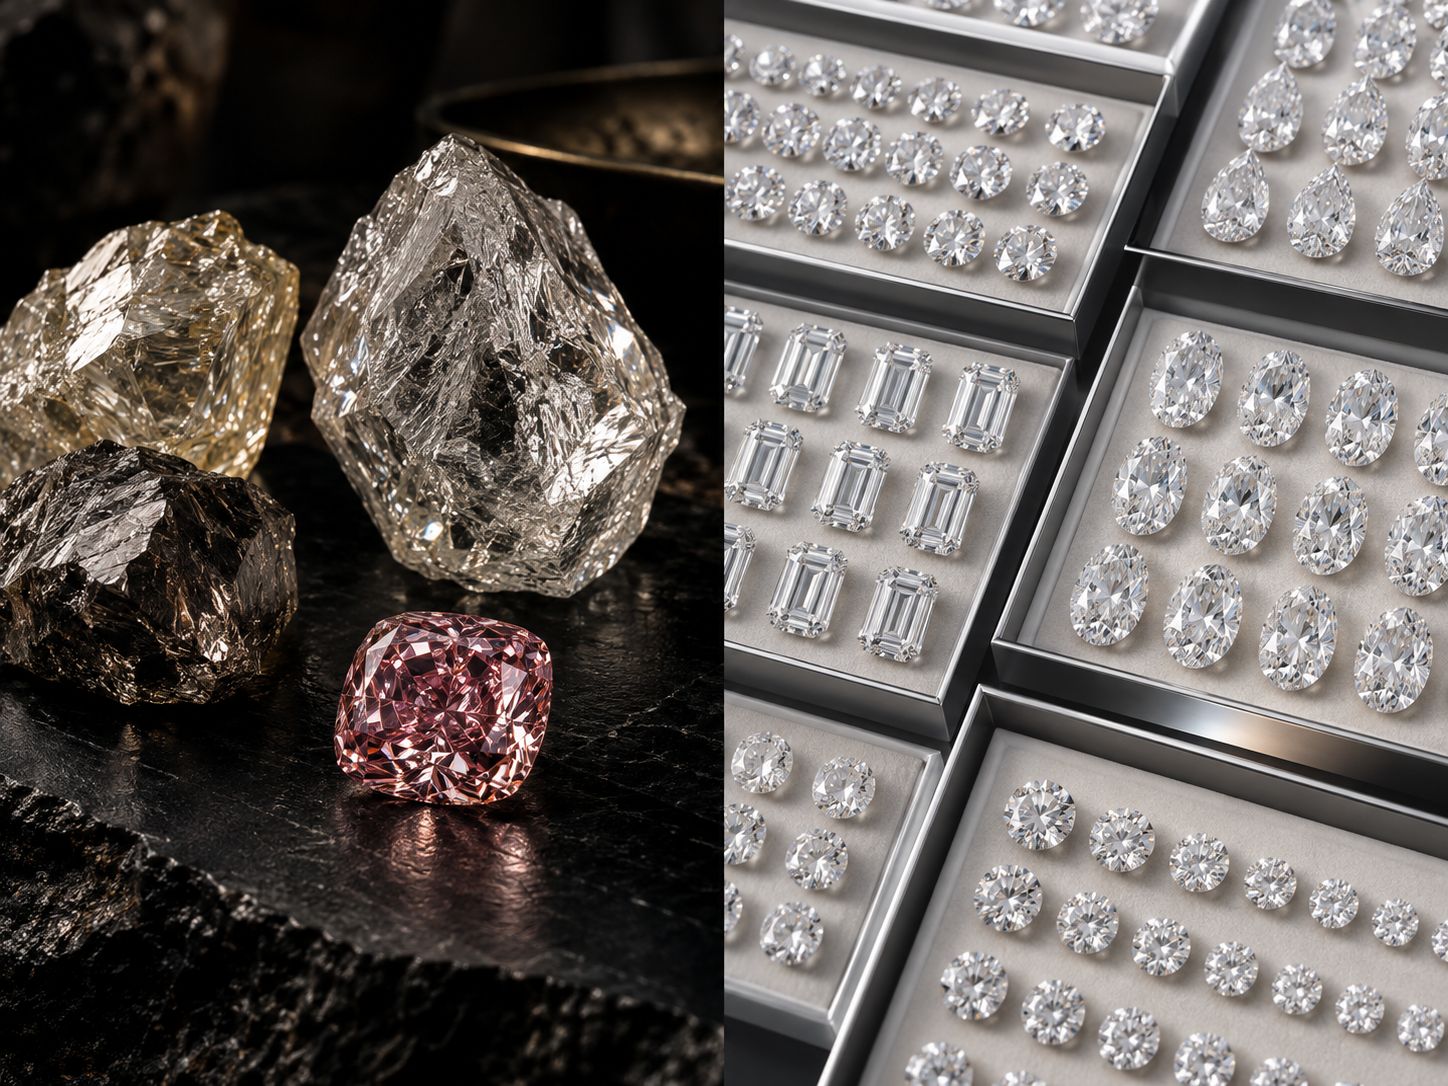
De Meillon sagte, die Aussichten der Diamantenindustrie blieben höchst ungewiss, und gab eine konkrete Einschätzung zur Preisrichtung ab: Größere und farbige natürliche Steine dürften bei knapper werdendem Angebot zulegen, während kleinere natürliche Steine weiter unter dem Druck laborgezüchteter Konkurrenz stehen.
Das lohnt einen zweiten Blick. Während der Kreis unabhängiger alluvialer Produzenten schrumpft und sich Rohdiamanten in Edelsteinqualität in weniger Händen konzentrieren, wird die Lieferkette für natürliche Steine unberechenbarer – genau dann, wenn laborgezüchtete Diamanten Einzelhändlern weiterhin ein verlässliches Angebot für genau die kleineren Steinkategorien bieten, die am stärksten unter Druck stehen.
Was Einzelhändler daraus mitnehmen sollten
Das ist kein Grund, natürliche Steine aufzugeben – größere und farbige natürliche Diamanten könnten bei knapper werdendem Angebot durchaus zu einer eigenen starken Geschichte werden. Doch für die alltäglichen Steine mit kleinerem Karatgewicht, die den Großteil der Umsätze mit Brautschmuck und Fashion-Schmuck ausmachen, ist ein schrumpfendes, sich konsolidierendes Angebot an natürlichen Rohdiamanten ein weiteres Argument dafür, jetzt ein verlässliches Sortiment laborgezüchteter Diamanten aufzubauen, statt erst zu reagieren, wenn die Beschaffung natürlicher Steine schwerer planbar wird.