


Marken für natürliche Diamanten investieren massiv in die Verteidigung ihres Terrains
Die wichtigsten Erkenntnisse:
Reuters berichtete am 20. Oktober, dass Anglo American seine Prognose für die Diamantenproduktion 2026 auf 25–28 Millionen Karat angehoben hat, aber weiterhin die Konkurrenz durch laborgezüchtete Diamanten als Belastung für De Beers nennt
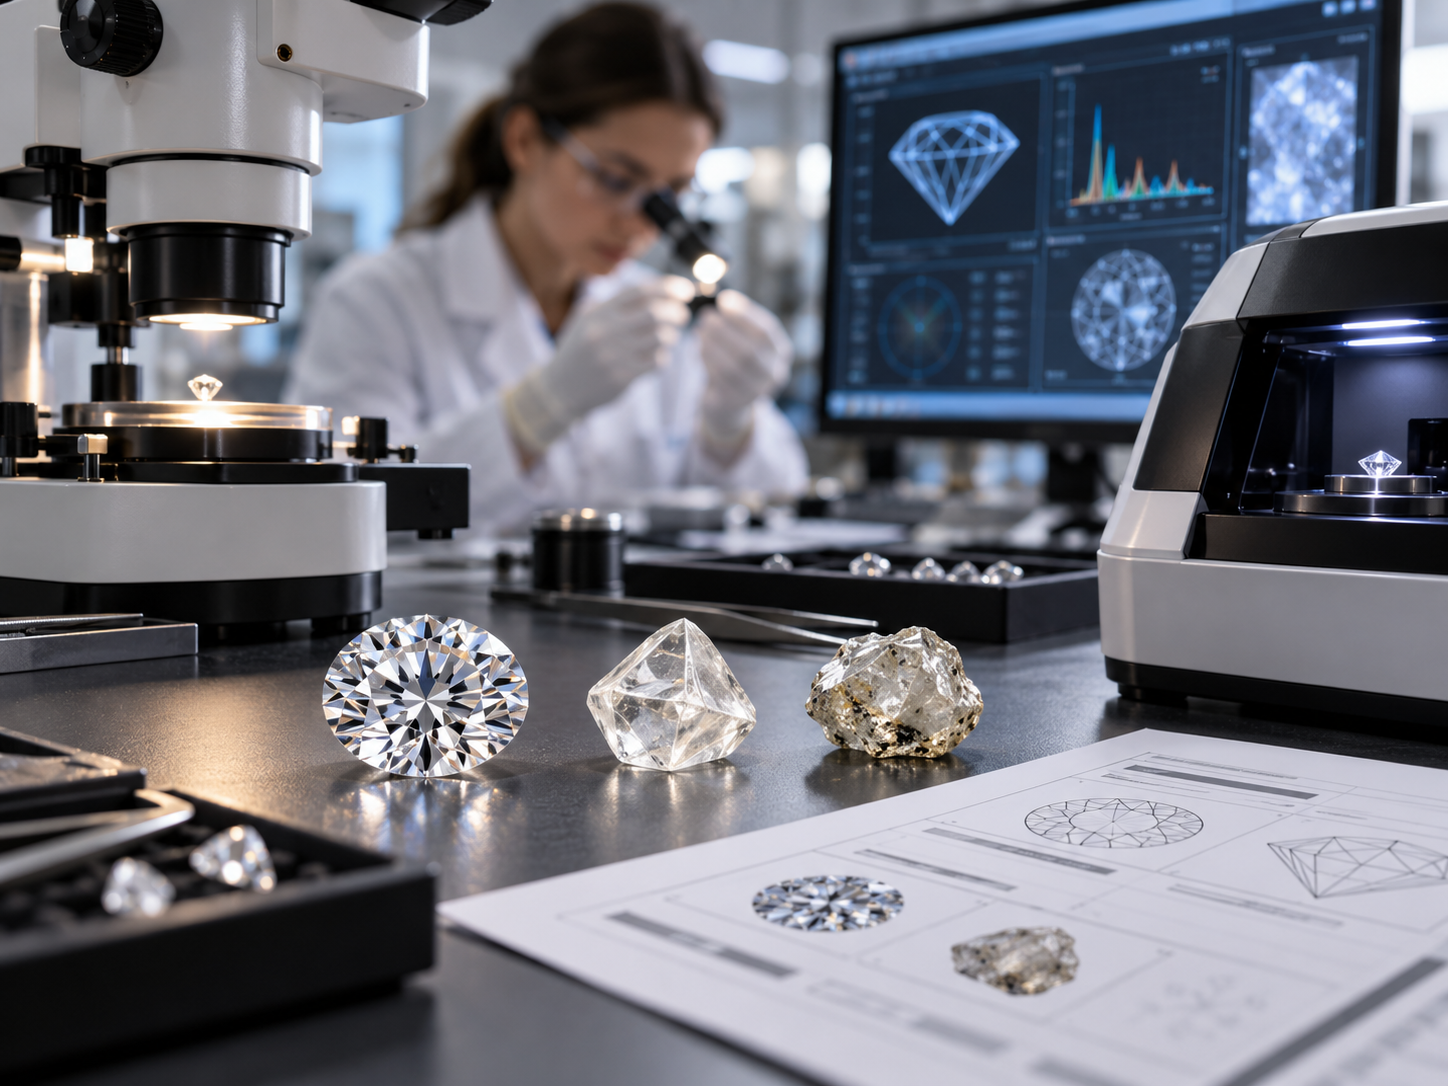
Dr. Wuyi Wang von GIA sagte gegenüber JNA, dass laborgezüchtete Steine, die so geformt werden, dass sie natürlichen Rohkristallen ähneln, im Labor weiterhin leicht zu erkennen sind
Mint berichtete am 10. Oktober, dass die IGI-Zertifizierungsumsätze für Schmuck mit laborgezüchteten Diamanten in Indien im Jahresvergleich um 44 % gewachsen sind, gegenüber 2 % bei Schmuck mit natürlichen Diamanten
Angebot: Mehr Output, gleicher Druck
Reuters berichtete am 20. Oktober, dass Anglo American seine Prognose für die Diamantenproduktion 2026 auf 25–28 Millionen Karat angehoben hat, von zuvor 21–26 Millionen. Auslöser war ein struktureller Effekt, kein Nachfrageschub: Anglo besitzt die Mine Gahcho Kué in Kanada inzwischen vollständig, was die zurechenbare Produktion erhöht. Die Rohdiamantenproduktion erreichte in den ersten neun Monaten des Jahres 21,7 Millionen Karat, gegenüber 17,9 Millionen im gleichen Zeitraum 2025.
Anglo erklärte, der Handel mit Rohdiamanten scheine sich zu stabilisieren, mit besserer Nachfrage in den USA und in Indien und besser ausgeglichenen Beständen. Zugleich hieß es aber, die Konkurrenz durch laborgezüchtete Diamanten belaste den Markt weiterhin, und Verluste und Abschreibungen bei De Beers blieben eine Last, während der geplante Verkauf des Geschäfts voranschreitet.
Auf dem Papier steigt das Angebot, doch der zugrunde liegende Druck ist nicht verschwunden. Ein Produzent, der Karat in einen Markt bringt, in dem erschwinglichere Alternativen die Nachfrage immer wieder neu formen, ist nicht dasselbe wie ein Markt, der sich erholt.
Vertrauen: Getarnte Steine, leichte Erkennung
Das von JNA am 15. Oktober veröffentlichte Interview mit GIA-Senior-Vice-President Dr. Wuyi Wang drehte sich um eine Taktik, die GIA inzwischen mehrfach gesehen hat: laborgezüchtete Diamanten, die so hergestellt und geformt werden, dass sie wie natürliche Rohkristalle aussehen. Wangs Einschätzung: Das stelle für das Labor kein ernstes Problem dar. Das Screening von GIA liest Materialeigenschaften wie Verunreinigungen und wachstumsbedingte Merkmale und nicht die äußere Form, sodass dieselben Protokolle bei Kristallen im Originalwachstum, bei polierten Steinen und bei absichtlich getarnten Steinen funktionieren.
Für Einzelhändler ist das beruhigend, mit einer Einschränkung, die man klar aussprechen sollte: Das Aussehen allein war nie ein verlässlicher Test. Klare Offenlegung und zertifizierte Gradierung halten stand, und ein Lieferant, der seine Steine dokumentiert, bietet Ihnen am Verkaufstresen denselben Schutz, den die Methoden von GIA im Labor bieten. GIA plant zudem, Anfang 2027 mit der Schliffbewertung für Marquise-, Oval- und Birnenformen zu beginnen, was diese Klarheit auf mehr Fancy-Schliffformen ausweiten wird.
Nachfrage: Indien zeigt, wo der Schwung liegt
Der Bericht von Mint vom 10. Oktober beleuchtete, wie De Beers, Titans Tanishq und Indriya der Aditya Birla Group in Indien für natürliche Diamanten werben: mit Seltenheit, Tradition, emotionaler Beständigkeit und Werterhalt sowie mit einem Vorstoß, die Kaufanlässe über Hochzeiten hinaus auf Geschenke und alltägliche Meilensteine auszuweiten.
Die Daten hinter dieser Kampagne sind aufschlussreich. Die IGI-Zertifizierungsumsätze stiegen im Jahresvergleich um 44 % bei Schmuck mit laborgezüchteten Diamanten und um 25 % bei losen laborgezüchteten Steinen. Schmuck mit natürlichen Diamanten wuchs um 2 %, lose natürliche Steine um 6 %. In Indien sind inzwischen mehr als 1.000 Showrooms für laborgezüchtete Diamanten in Betrieb, und ein laborgezüchteter Stein kostet etwa ein Zehntel eines natürlichen Diamanten vergleichbarer Größe. Unterdessen fiel der durchschnittlich erzielte Rohdiamantenpreis von De Beers im ersten Halbjahr 2026 um 32 % auf 105 US-Dollar pro Karat.
Indien ist zudem ein Markt mit Luft nach oben: Etwa 12 % der indischen Schmuckstücke enthalten Diamanten, in den Vereinigten Staaten sind es rund 70 %. Forevermark plant, von 10 Geschäften in Indien im Juli auf 20 bis zum Jahresende und auf 100 bis 2030 zu wachsen, während Titan sowohl Tanishq für natürliche Diamanten als auch seine Marke beYon für laborgezüchtete Diamanten betreibt. Die großen Konzerne wählen keine Seite, sie segmentieren: Laborgezüchtete Diamanten konkurrieren über Größe und Erschwinglichkeit, natürliche werden um Knappheit herum neu positioniert.
Was das für Ihre Verkaufsfläche bedeutet
Das Muster ist durchgängig. Anbieter natürlicher Diamanten investieren stark in Storytelling und Ladenausbau, was zeigt, wie ernst sie den Wandel nehmen. Gleichzeitig zeigen Zertifizierungsvolumen, Showroom-Zahlen und Preisabstände, wohin sich das Kundenverhalten tatsächlich bewegt.
Für Einzelhändler lautet die praktische Lesart: Beide Kategorien werden nebeneinander bestehen, und die stärksten Verkaufstresen sind die, die den Unterschied ehrlich erklären. Stellen Sie auf der Seite der laborgezüchteten Diamanten Größe, Wert und die Verfügbarkeit IGI- und GIA-zertifizierter Steine in den Vordergrund und lassen Sie Kundinnen und Kunden mit vollständiger Information entscheiden.
Labrilliante unterstützt Sie dabei, dieses Sortiment laborgezüchteter Diamanten aufzubauen: IGI- und GIA-zertifizierte Diamanten verfügbar, klar offengelegt und so bepreist, dass Ihre Kundschaft genau sieht, was sie bekommt.